

La tokenización de activos en Europa ha entrado en una nueva fase. El marco regulatorio formado por el Reglamento MiCA, la Ley de los Mercados de Valores y de los Servicios de Inversión (LMVSI) y el Régimen Piloto de la UE ya no está en construcción: se está asentando.
Y cuando una regulación se asienta, se abren ventanas de oportunidad que no suelen durar mucho. En cuanto el mercado las entiende, se llenan.
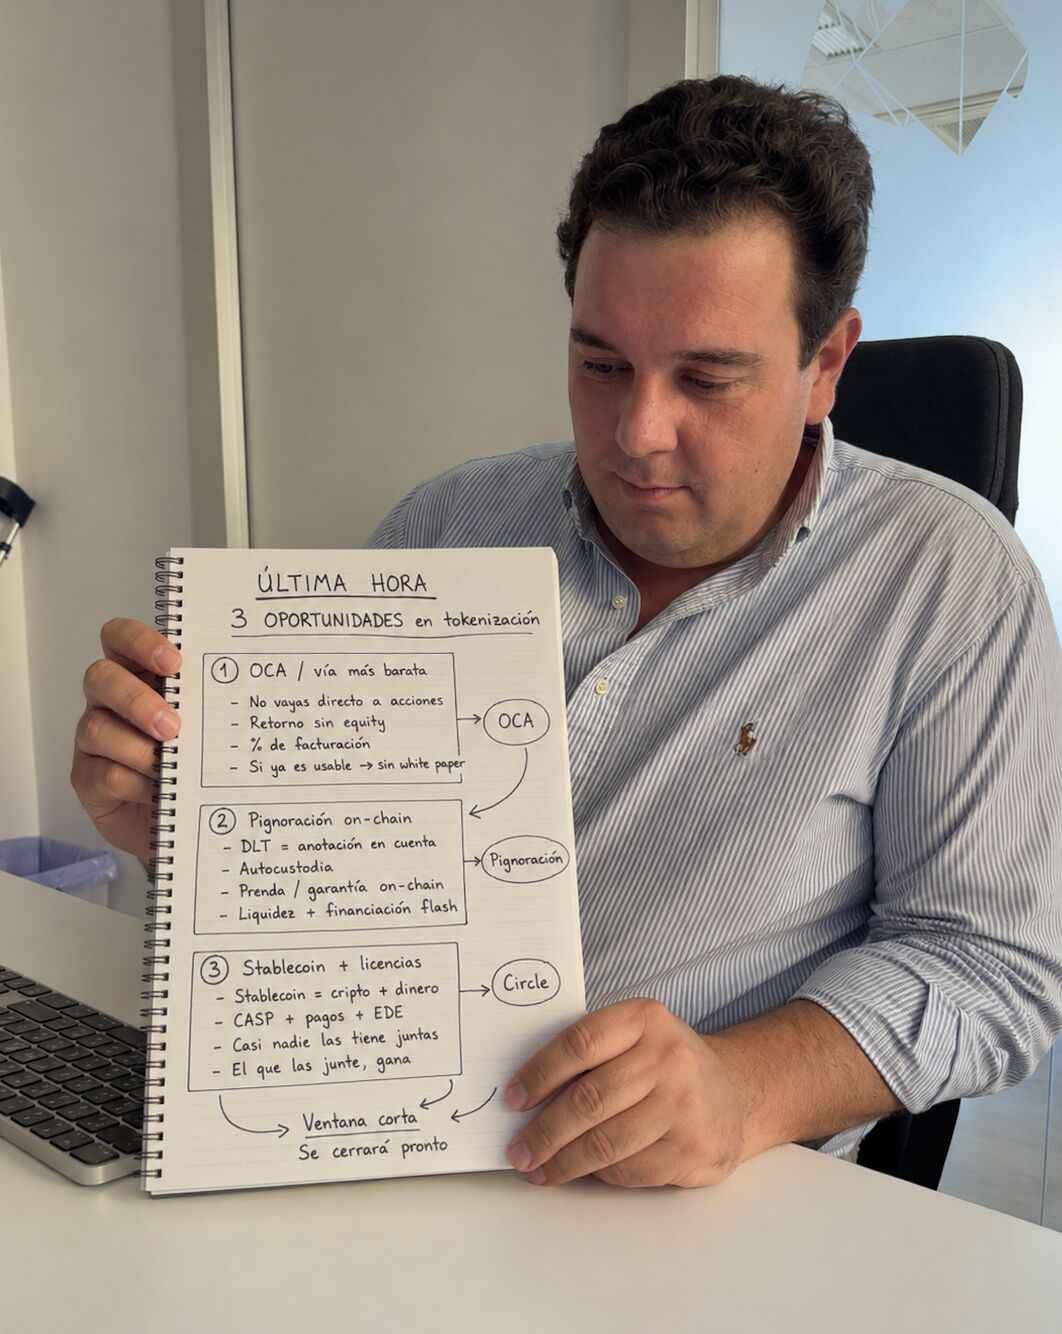
En este artículo analizamos las tres oportunidades de tokenización más interesantes del momento y cómo pueden aprovecharlas empresas e inversores.
1. Tokenización con OCAs: cómo obtener retorno de un negocio sin emitir acciones
Qué es un OCA según MiCA
El Reglamento MiCA (Reglamento (UE) 2023/1114) clasifica los criptoactivos en tres categorías:
- ART (Asset-Referenced Tokens): tokens referenciados a activos.
- EMT (E-Money Tokens): tokens de dinero electrónico.
- OCA (Other Crypto-Assets): otros criptoactivos, la categoría que engloba «todo lo demás».
Por qué no siempre necesitas security tokens
Cuando una empresa decide tokenizar, suele ir directa a la opción más compleja: los security tokens, es decir, la tokenización de acciones o valores. Esto implica someterse al régimen completo de los instrumentos financieros, con sus costes, plazos y cargas regulatorias.
Sin embargo, en muchos casos se puede conseguir un resultado muy similar por una vía mucho más ligera.
Cómo funciona un OCA de participación en ingresos
Con un OCA, el inversor aporta capital y recibe a cambio un porcentaje de la facturación de un negocio. Si el token solo organiza flujos económicos, sin otorgar derechos sobre los beneficios ni sobre la cuota de liquidación, no se considera un instrumento financiero.
En la práctica: antes de tokenizar acciones, conviene analizar si existe un modelo más ligero que encaje con tu negocio. La calificación jurídica siempre depende del diseño concreto del token, por lo que requiere un análisis caso a caso.
2. Tokenización de valores en DLT: crédito sobre activos reales en segundos
El problema del modelo tradicional
Actualmente, las acciones y los bonos se representan mediante anotación en cuenta y se gestionan a través de una cadena de intermediarios. Es decir, el titular no «tiene» la acción en sentido estricto: tiene una anotación en una cuenta que gestiona un tercero. Para transmitirla o pignorarla, depende de ese intermediario.
Qué cambia con el artículo 11 de la LMVSI
El artículo 11 de la Ley 6/2023, de los Mercados de Valores y de los Servicios de Inversión, equipara la inscripción de valores en un registro distribuido (DLT) con la anotación en cuenta tradicional. Cuando se transmite el token, se transmite el derecho, sin interferencias adicionales.
El Régimen Piloto de la UE y la autocustodia de valores
El Régimen Piloto de la UE (Reglamento (UE) 2022/858) abre la puerta a la autocustodia de valores tokenizados. El titular puede mantener el valor en su propia wallet, sin depender de un banco custodio.
Nuevos modelos de negocio
De este cambio surgen oportunidades concretas:
- Financiación flash para pymes: posibilidad de pignorar el equity de forma inmediata para obtener crédito.
- Liquidez para activos ilíquidos: private equity, inmuebles o deuda privada.
- Nuevos custodios: entidades que prestan servicios de custodia sin necesidad de ser bancos.
3. Stablecoins y licencias: la oportunidad del arbitraje regulatorio
Qué es una stablecoin para el regulador
Una stablecoin es un token diseñado para mantener un valor estable, por ejemplo, 1 €. En el marco europeo, las stablecoins vinculadas a una moneda oficial se regulan como tokens de dinero electrónico (EMT) y el regulador ya las trata como dinero.
Qué licencias necesitas para operar con stablecoins
Una stablecoin es, al mismo tiempo, criptoactivo y dinero. Y cada una de esas dimensiones tiene su propio régimen:
- Custodia y venta: requiere licencia CASP, que concede la CNMV.
- Transferencia entre wallets: requiere licencia de servicios de pago (PSD2), que concede el Banco de España.
- Emisión: solo pueden emitirlas entidades de crédito o entidades de dinero electrónico.
Por qué es una oportunidad
Este solapamiento de licencias no es un problema, sino una señal de que el marco todavía está a medio hacer. Hoy, muy pocas entidades reúnen todas las autorizaciones necesarias. Quien lo consiga primero tendrá una ventaja competitiva difícil de alcanzar.
Conclusión: la tokenización ya no va de cripto
La tokenización de activos ha dejado de ser un tema exclusivamente cripto. Hoy va de dinero, de custodia y de licencias. Las oportunidades más interesantes están en entender cómo encajan las piezas del nuevo marco regulatorio y actuar antes de que la ventana se cierre.
En CYSAE ayudamos a empresas a estructurar proyectos de tokenización y a obtener licencias MiCA. Si estás valorando alguno de estos modelos, [contacta con nuestro equipo] y analizamos tu caso.
Preguntas frecuentes sobre tokenización y MiCA
¿Qué es la tokenización de activos?
Es el proceso de representar un activo o un derecho (acciones, inmuebles, ingresos de un negocio) mediante un token en un registro distribuido o blockchain.
¿Qué es un OCA en MiCA?
Es la categoría de «otros criptoactivos» del Reglamento MiCA: aquellos que no son tokens referenciados a activos (ART) ni tokens de dinero electrónico (EMT).
¿Un token que da un porcentaje de facturación es un instrumento financiero?
No necesariamente. Si solo organiza flujos económicos y no otorga derechos sobre beneficios ni sobre la liquidación, puede quedar fuera de esa categoría. Requiere análisis caso a caso.
¿Qué licencia necesito para operar con stablecoins en España?
Depende de la actividad: licencia CASP (CNMV) para custodia y venta, licencia de pagos PSD2 (Banco de España) para transferencias, y ser entidad de crédito o de dinero electrónico para emitirlas.
¿Qué es el Régimen Piloto DLT de la UE?
Es el marco del Reglamento (UE) 2022/858 que permite operar infraestructuras de mercado basadas en tecnología de registro distribuido, incluida la posibilidad de autocustodia de valores tokenizados.
